
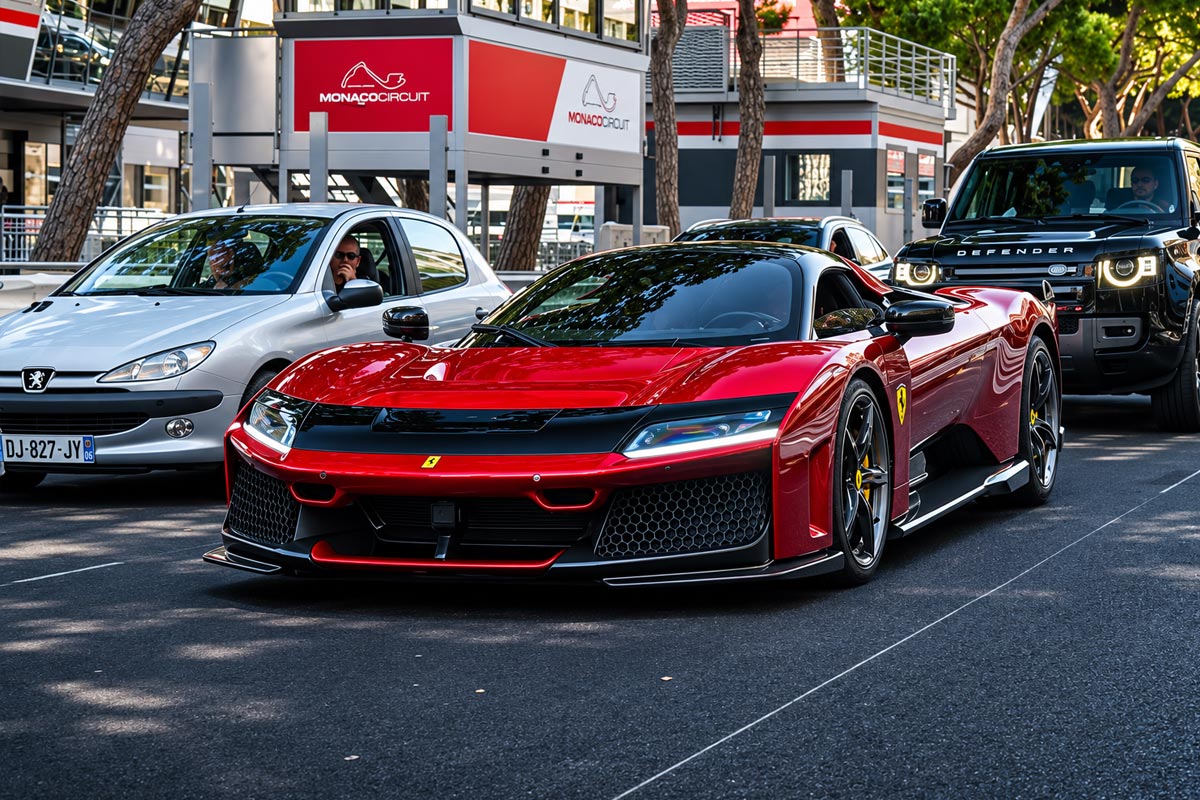
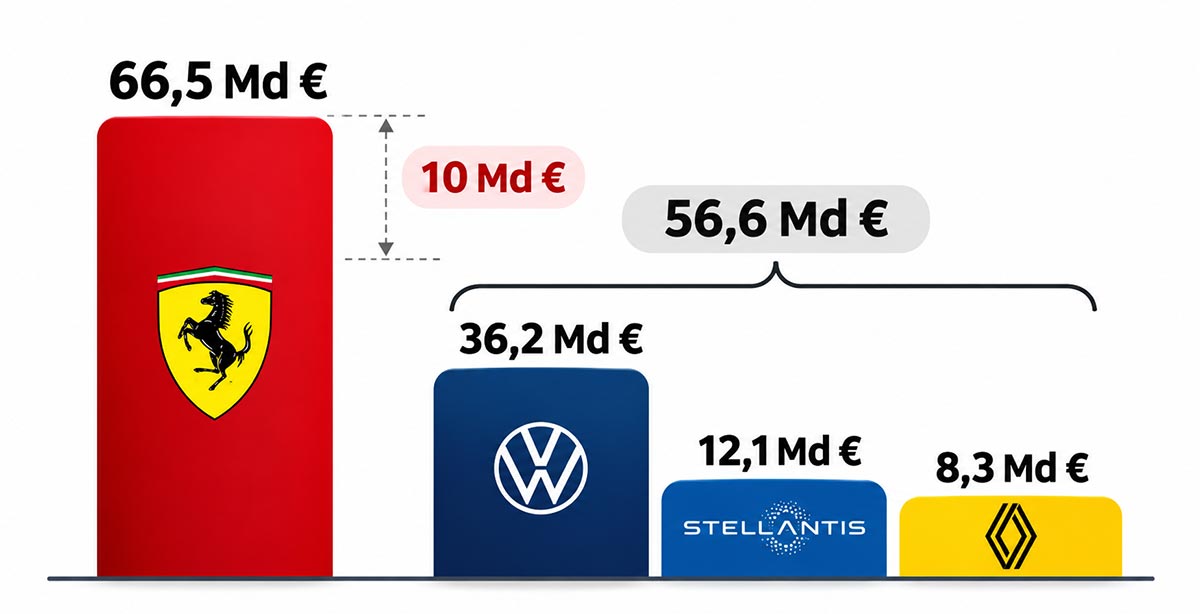
Ferrari Sin duda, no juega en la misma liga que los demás fabricantes de automóviles. Con una capitalización bursátil de 66 500 millones de euros, la marca de Maranello vale ahora más que Volkswagen, Stellantis y Renault juntos. Una paradoja sorprendente que ilustra tanto el poderío del «Caballo encabritado» como las dificultades que atraviesa la industria automovilística europea.
Hay algo casi irreal en esta comparación. Por un lado, Volkswagen, Stellantis y Renault, tres gigantes industriales que producen cada año millones de vehículos, dan empleo a cientos de miles de trabajadores y cuentan con decenas de fábricas en todo el mundo. Por otro lado, Ferrari, un fabricante que apenas vende algo más de 13 000 coches al año.
Y, sin embargo, en bolsa, es precisamente el pequeño fabricante italiano el que se lleva la palma. Según las capitalizaciones bursátiles registradas a 5 de noviembre de 2026, Ferrari presenta una valoración de 66 500 millones de euros, frente a los 36 200 millones de Volkswagen, los 12 100 millones de Stellantis y los 8 300 millones de Renault. En conjunto, estos tres grupos suman, por tanto, solo 56 600 millones de euros, es decir, casi 10 000 millones menos que Ferrari.
Ferrari, o el arte de ganar más vendiendo menos
¿Cómo se explica tal diferencia? La respuesta radica en gran medida en el el modelo económico tan particular de Ferrari. Mientras que los fabricantes generalistas buscan producir cada vez más coches para rentabilizar sus inversiones, Ferrari cultiva exactamente lo contrario: la escasez, la exclusividad y unos márgenes excepcionales.
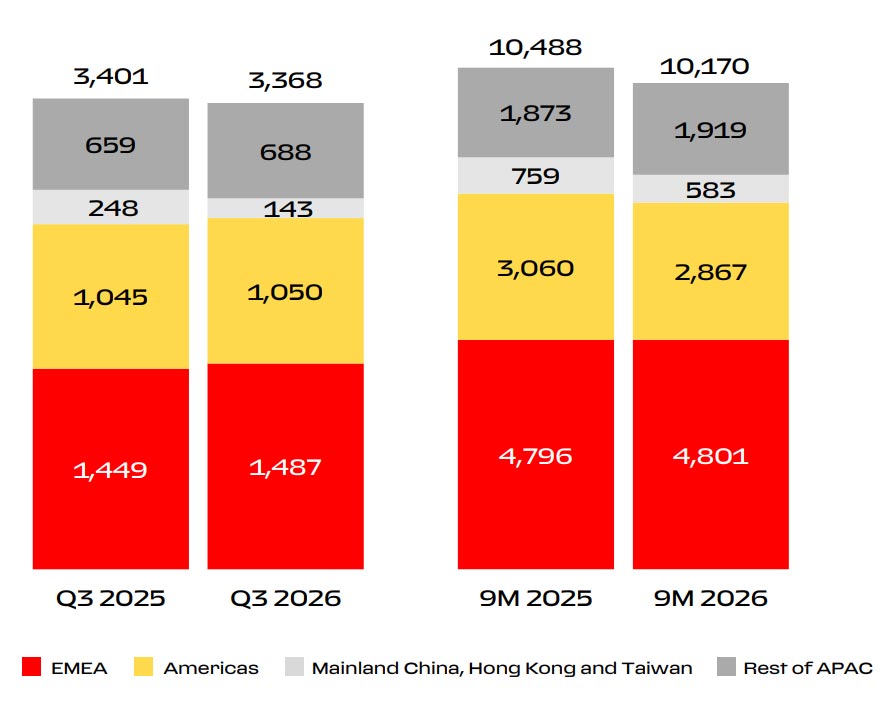
Los últimos resultados financieros del fabricante italiano ilustran a la perfección esta estrategia. En los primeros nueve meses de 2026, Ferrari entregó 10 170 coches, es decir, 318 menos que el año anterior. Sin embargo, su volumen de negocio aumentó un 6,3 % en el tercer trimestre, hasta alcanzar los 5.680 millones de euros, mientras que su beneficio neto ascendió a 1.310 millones de euros. Y lo que es aún más impresionante, su margen operativo se sitúa en el 30,2 % en el tercer trimestre. En otras palabras, Ferrari genera más de 30 euros de resultado operativo por cada 100 euros de facturación.
El auge de modelos especialmente exclusivos como el F80, así como las numerosas posibilidades de personalización, contribuyen a esta rentabilidad excepcional.

Mientras tanto, los gigantes europeos causan preocupación
Si Ferrari atrae a los inversores, es también porque sus competidores generalistas están atravesando un periodo especialmente complicado.
Stellantis es uno de los ejemplos más llamativos. Según los datos publicados por Reuters, el grupo ha perdido más de 56 % de su valor bursátil desde principios de 2026, y más de 84 % desde su máximo alcanzado en marzo de 2024.
Renault, a pesar de su recuperación industrial y del lanzamiento de modelos prometedores como el Renault 5 eléctrico, sigue teniendo una valoración baja.
En cuanto a Volkswagen, el fabricante alemán debe hacer frente a inversiones considerables en electrificación, en un momento en el que sus márgenes se ven sometidos a presión.
A estas dificultades se suma la competencia china, que se ha convertido en una de las principales preocupaciones de los industriales europeos. François Provost, director general de Renault, considera, en particular, que los fabricantes chinos se benefician de unos costes de producción entre un 30 y un 40 % inferiores para los vehículos exportados a Europa.
¿Se ha convertido Ferrari en una empresa de lujo antes que en un fabricante de automóviles?
En definitiva, esa es la cuestión que plantea esta comparación. En bolsa, Ferrari está más valorada por la fuerza de su marca, su exclusividad y su capacidad para generar beneficios que por el número de coches que fabrica.
Sin embargo, hay que tener en cuenta que esta capitalización bursátil no significa que Ferrari cuente con más fábricas, activos o recursos que los tres grupos juntos. Refleja, ante todo, las expectativas de los inversores.
 Spanish
 French
 English
 Italian
 German
 Japanese
 Dutch