
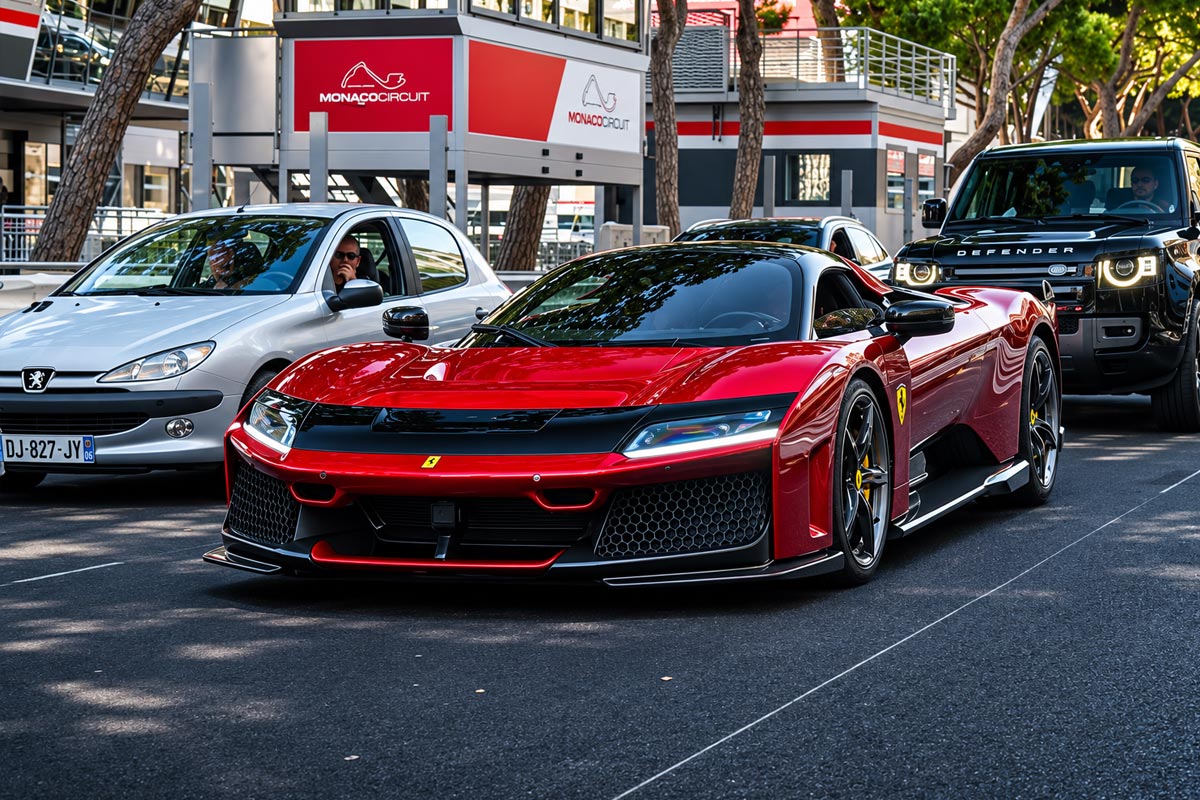
Ferrari speelt beslist niet in dezelfde klasse als de andere autofabrikanten. Met een beurswaarde van 66,5 miljard euro is het merk uit Maranello nu meer waard dan Volkswagen, Stellantis en Renault samen. Een opvallende paradox die zowel de kracht van het ‘Cheval cabré’ illustreert als de moeilijkheden waarmee de Europese auto-industrie te kampen heeft.
Er is iets bijna onwerkelijks aan deze vergelijking. Enerzijds zijn er Volkswagen, Stellantis en Renault, drie industriële reuzen die jaarlijks miljoenen voertuigen produceren, honderdduizenden werknemers in dienst hebben en tientallen fabrieken over de hele wereld bezitten. Aan de andere kant staat Ferrari, een autofabrikant die amper iets meer dan 13.000 auto’s per jaar verkoopt.
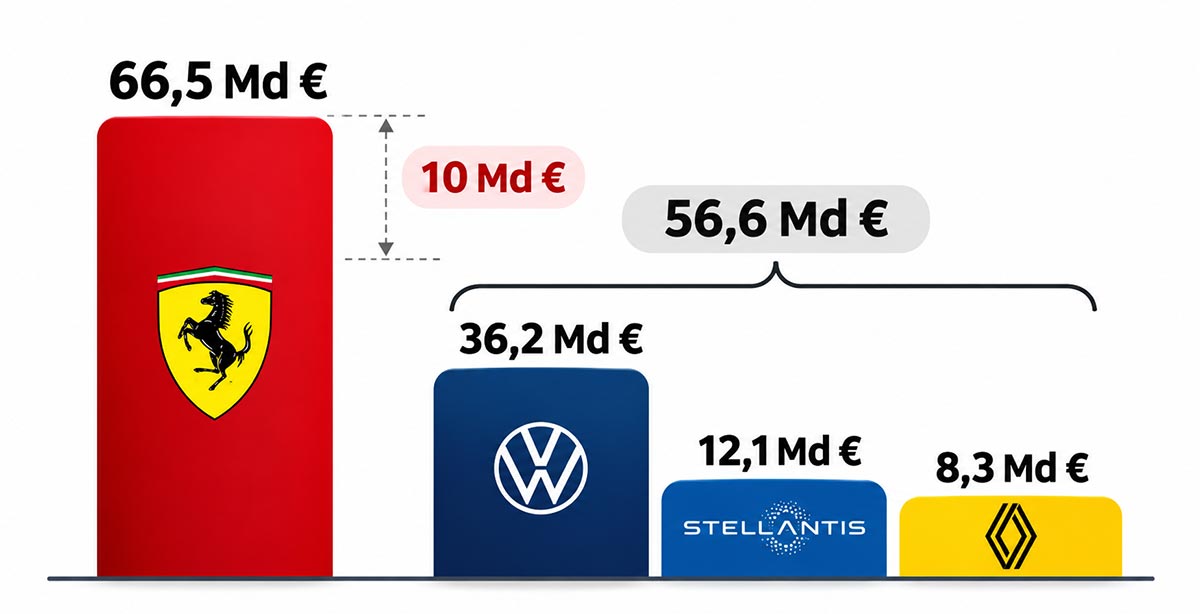
En toch is het op de beurs juist de kleine Italiaanse autofabrikant die de overwinning behaalt. Volgens de marktkapitalisaties van 5 november 2026 heeft Ferrari een marktwaarde van 66,5 miljard euro, tegenover 36,2 miljard voor Volkswagen, 12,1 miljard voor Stellantis en 8,3 miljard voor Renault. Samen zijn deze drie concerns dus slechts goed voor 56,6 miljard euro, oftewel bijna 10 miljard minder dan Ferrari.
Ferrari, of de kunst om meer te verdienen door minder te verkopen
Hoe valt zo’n verschil te verklaren? Het antwoord ligt grotendeels in de het zeer bijzondere bedrijfsmodel van Ferrari. Terwijl algemene autofabrikanten ernaar streven steeds meer auto’s te produceren om hun investeringen rendabel te maken, streeft Ferrari juist het tegenovergestelde na: schaarste, exclusiviteit en uitzonderlijke winstmarges.
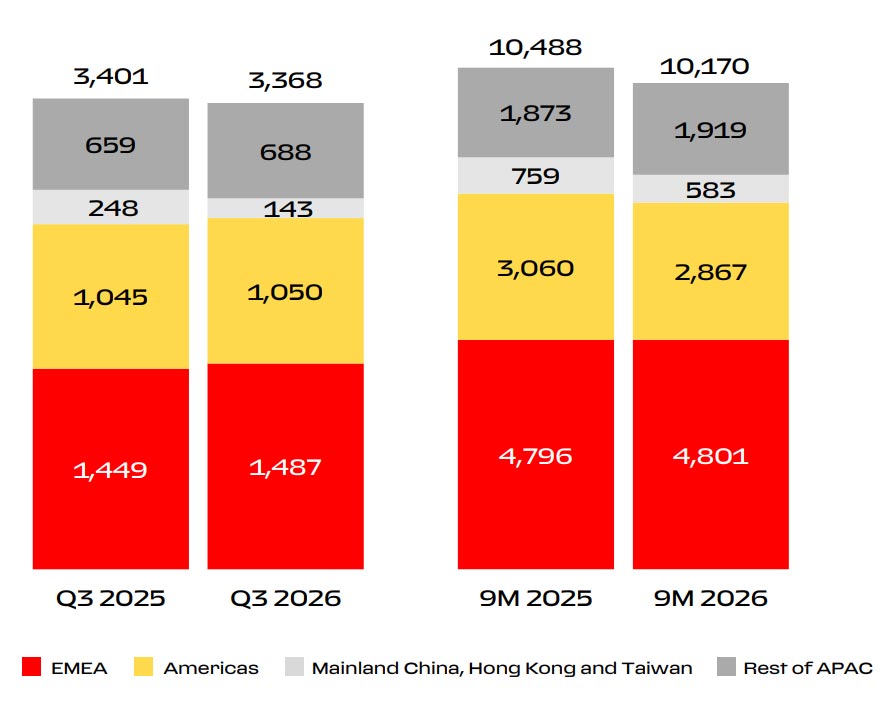
De meest recente financiële resultaten van de Italiaanse autofabrikant illustreren deze strategie perfect. In de eerste negen maanden van 2026 heeft Ferrari 10.170 auto’s geleverd, dat zijn er 318 minder dan een jaar eerder. Toch steeg de omzet met 6,3 % tot 5,68 miljard euro, terwijl de nettowinst uitkwam op 1,31 miljard euro. Nog indrukwekkender is dat, de operationele marge bedraagt 30,2 %. Met andere woorden: Ferrari genereert meer dan 30 euro bedrijfsresultaat per 100 euro omzet.
De opkomst van bijzonder exclusieve modellen zoals de F80, evenals de talrijke aanpassingsmogelijkheden, dragen bij aan deze buitengewone rentabiliteit.

Ondertussen baren de Europese reuzen zorgen
Dat Ferrari investeerders aantrekt, komt ook doordat zijn algemene concurrenten een bijzonder moeilijke periode doormaken.
Stellantis is daar een van de meest opvallende voorbeelden van. Volgens gegevens van Reuters heeft de groep sinds begin 2026 meer dan 56 % van zijn beurswaarde verloren, en meer dan 84 % sinds het hoogtepunt in maart 2024.
Renault blijft, ondanks het herstel van de productie en de lancering van veelbelovende modellen zoals de elektrische Renault 5, eveneens laag gewaardeerd.
Wat Volkswagen betreft: de Duitse autofabrikant moet het hoofd bieden aan aanzienlijke investeringen in elektrificatie, terwijl zijn marges onder druk staan.
Naast deze moeilijkheden is er ook nog de Chinese concurrentie, die inmiddels een van de grootste zorgen van de Europese fabrikanten is geworden. François Provost, algemeen directeur van Renault, is met name van mening dat Chinese autofabrikanten profiteren van productiekosten die 30 tot 40 % lager liggen voor voertuigen die naar Europa worden geëxporteerd.
Is Ferrari in de eerste plaats een luxebedrijf geworden en pas daarna een autofabrikant?
Dat is uiteindelijk de kern van de vraag die deze vergelijking oproept. Op de beurs wordt Ferrari meer gewaardeerd om de kracht van het merk, de zeldzaamheid van de auto’s en het vermogen om winst te genereren dan om het aantal auto’s dat het bedrijf produceert.
Let wel: deze marktkapitalisatie betekent niet dat Ferrari meer fabrieken, activa of middelen bezit dan de drie concerns samen. Het weerspiegelt vooral de verwachtingen van de beleggers.
 Dutch
 French
 English
 Italian
 Spanish
 German
 Japanese