
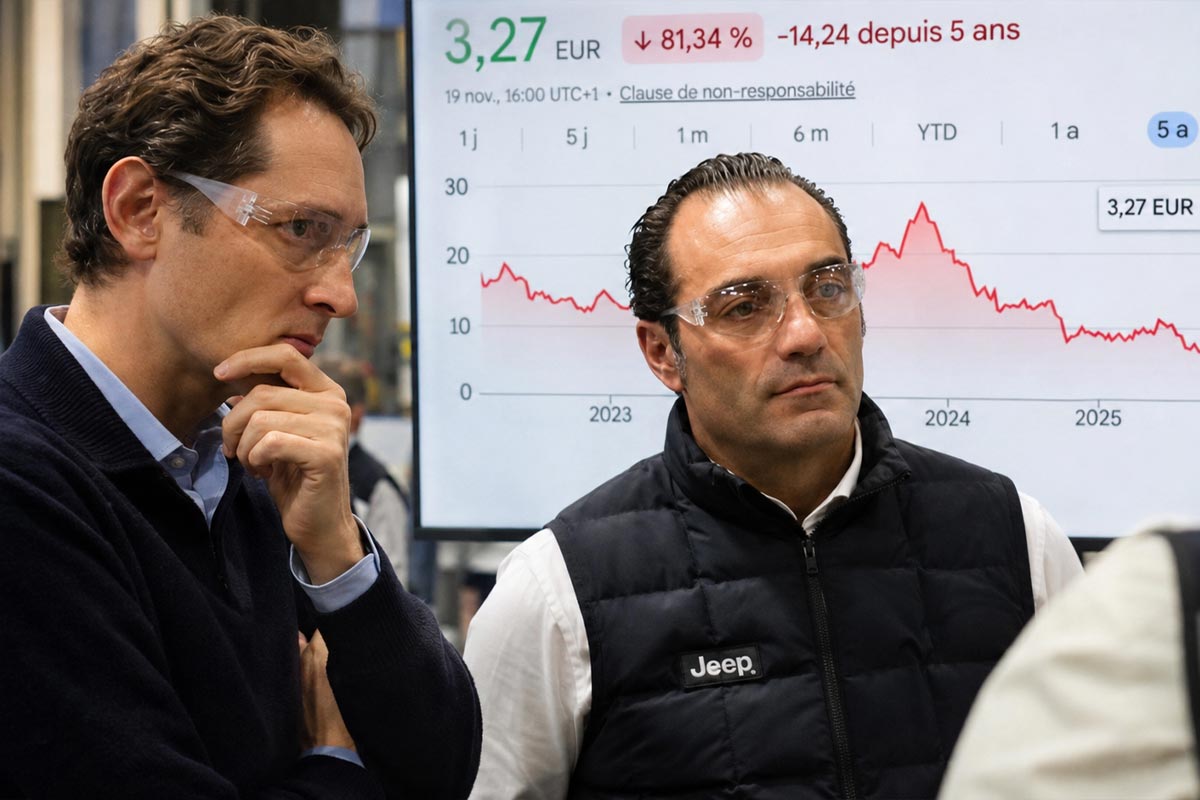
の崩壊 ステラントス 株式市場での下落には終わりが見えないようだ。2024年春には、この仏・伊・米系自動車グループの時価総額はまだ780億ユーロ近くに達していたが、現在ではわずか 95億ユーロ. 。これは過去最低の水準であり、時価総額81億ユーロのルノーに危険なほど接近している。わずか2年前には想像もできなかった状況だ。とりわけ、ステランティスの売上高は、このフランスの競合他社の3倍にも上ることを考えればなおさらである。.
この比較には、とりわけ印象的な点がある。 一方には、フィアット、アルファロメオ、マセラティ、プジョー、シトロエン、ジープ、オペルなど14のブランドを擁する世界的な巨大企業、ステランティスがある。他方には、ルノー、ダチア、アルピーヌを中心に構成される、はるかに小規模なグループであるルノーがある。.
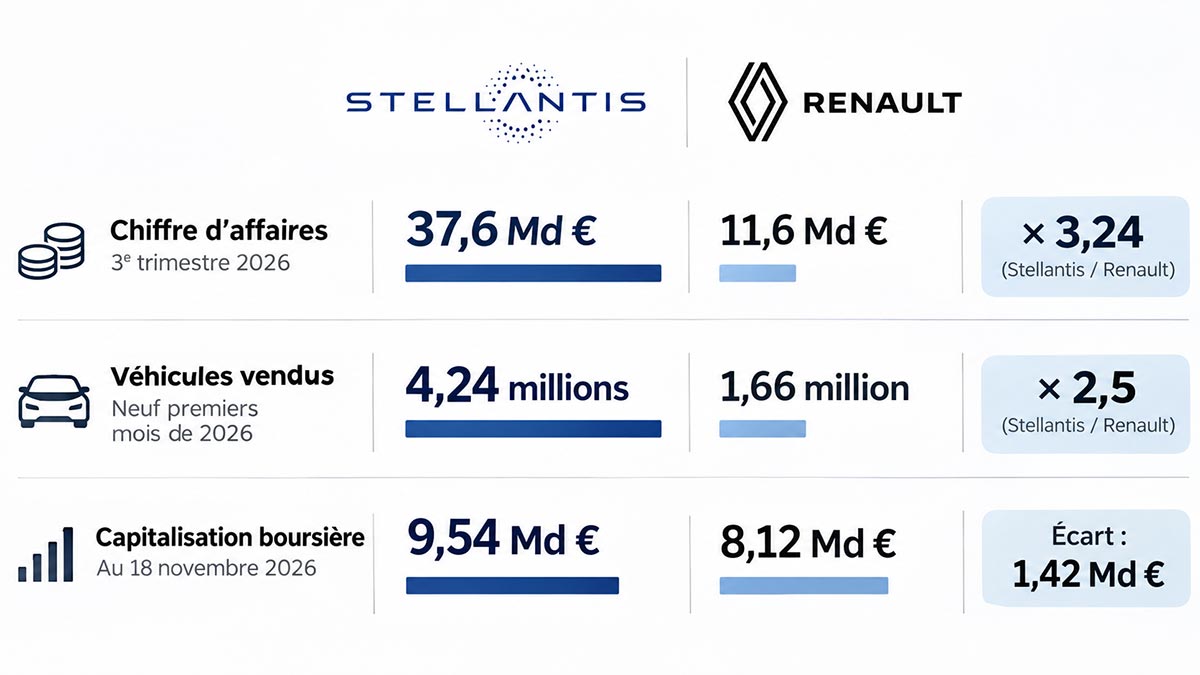
それにもかかわらず、, 現在、株式市場における両自動車メーカーの株価差はわずか14億2000万ユーロとなっている. 2026年11月18日の取引終了時点で、ステランティスの時価総額は95億4000万ユーロであったのに対し、ルノーは81億2000万ユーロであった。.
それにもかかわらず、ステランティスの売上高はルノーの3倍に達している
この逆説の大きさを測るには、両グループの直近の業績を比較すれば十分である。2026年第3四半期には、, ステランティスの売上高は376億ユーロだったのに対し、ルノーは116億ユーロだった。. 。つまり、アントニオ・フィローサ氏が率いるグループは、フランスの競合他社に比べて3.24倍の売上高を計上している。.
販売台数においてもその差は顕著である。 今年1~9月期において、ステランティスは424万台を販売したのに対し、ルノーは166万台にとどまり、その差は約2.5倍に上る。しかし株式市場においては、この産業面での優位性が両社の時価総額には全く反映されていない。.
時価総額とは、 株価 × 発行済み株式数.
11月18日の数値によると:
授業 株式数(控除後) 時価総額 ステラントス 3,28 € 約29億 約95億ユーロ ルノー 27,45 € 約2億9600万 約81億ユーロ
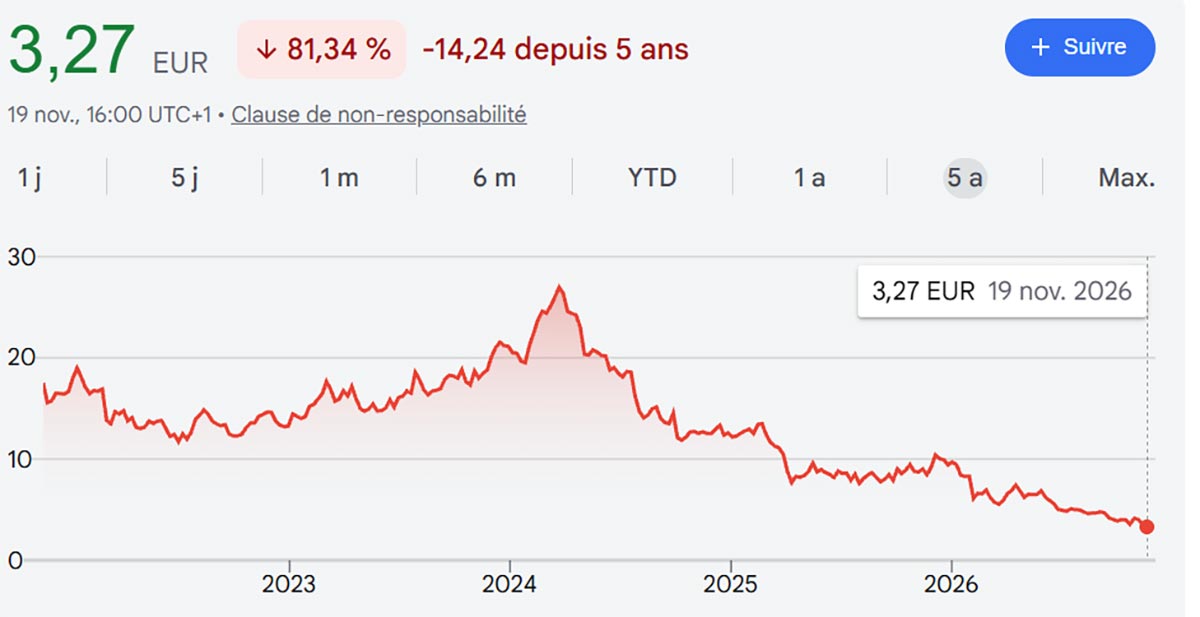
ステランティスは2024年以降、時価総額が約88 %減少した
ステランティスの時価総額が依然として約 2024年4月時点で780億ユーロ, 、カルロス・タバレスが同グループを率いていた頃。.
それ以来、時価総額は約685億ユーロも蒸発した。そしてここ数日間、下落のペースはさらに加速している。 11月5日、ステランティスの時価総額は121億ユーロだった。それから2週間も経たないうちに、その評価額はさらに約21 %下落した。11月18日には、株価は取引中に3.18ユーロまで下落し、過去最安値を更新した。.
なぜ投資家たちはステランティスをこれほどまでに厳しく評価しているのか?
ステランティスの問題は、単に販売台数だけにとどまらず、とりわけ収益性と財務見通しに起因している。2026年第3四半期、ステランティスは 4億5300万ユーロの純損失, 、営業利益率はわずか0.7 %にとどまった(2026年上半期は2.1 %)。さらに懸念されるのは、同グループがこの四半期だけで40億ユーロの営業キャッシュフローを消費した点である。.
一方、ルノーはより堅調な財務状況を示している。上半期の営業利益率は5.2%に達し、自動車部門のキャッシュフローは6億5300万ユーロの黒字となった。.
したがって、投資家は規模よりも収益性を重視しているようだ。アントニオ・フィローサ氏が2027年までに営業キャッシュフローの黒字化を目指すなど、事業再建への意欲を示しているにもかかわらず、信頼の回復には時間がかかっている。.
アグネリ家とプジョー家の急落
この急落は、長年の株主にとっても甚大な影響を及ぼしている。.
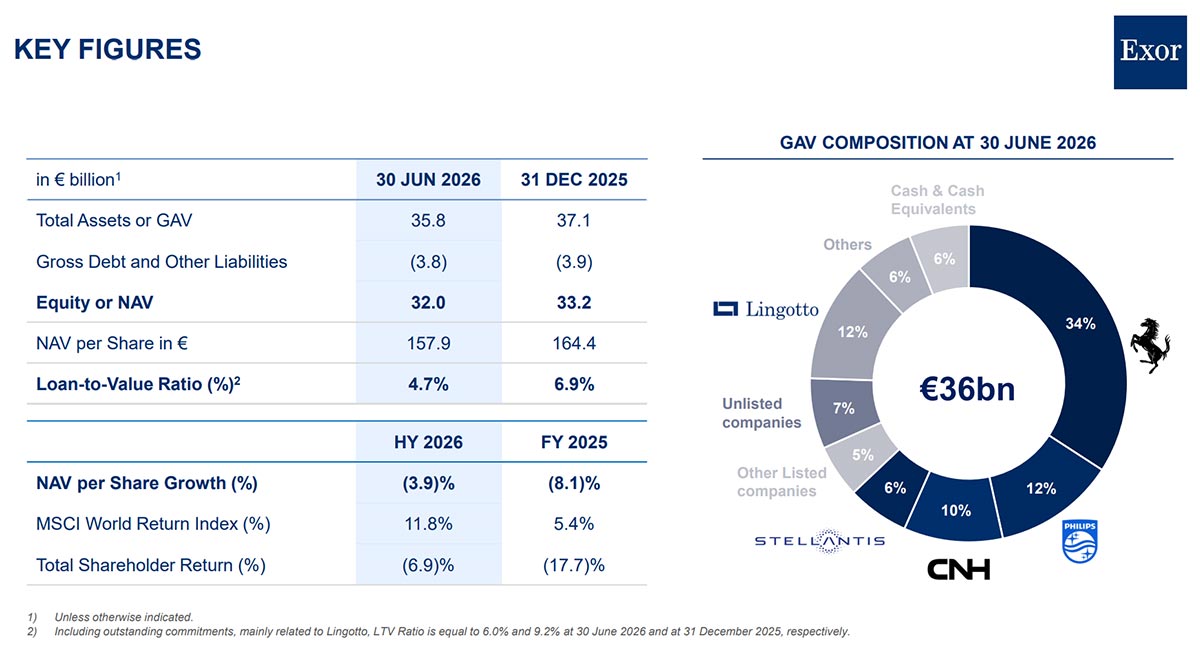
イタリアのアグネリ家が所有する持株会社エクソールは、ステランティスの株式約4億4900万株を保有している。この保有株の価値は、2024年4月時点で約115億ユーロであったが、これに対し 現在は15億未満.
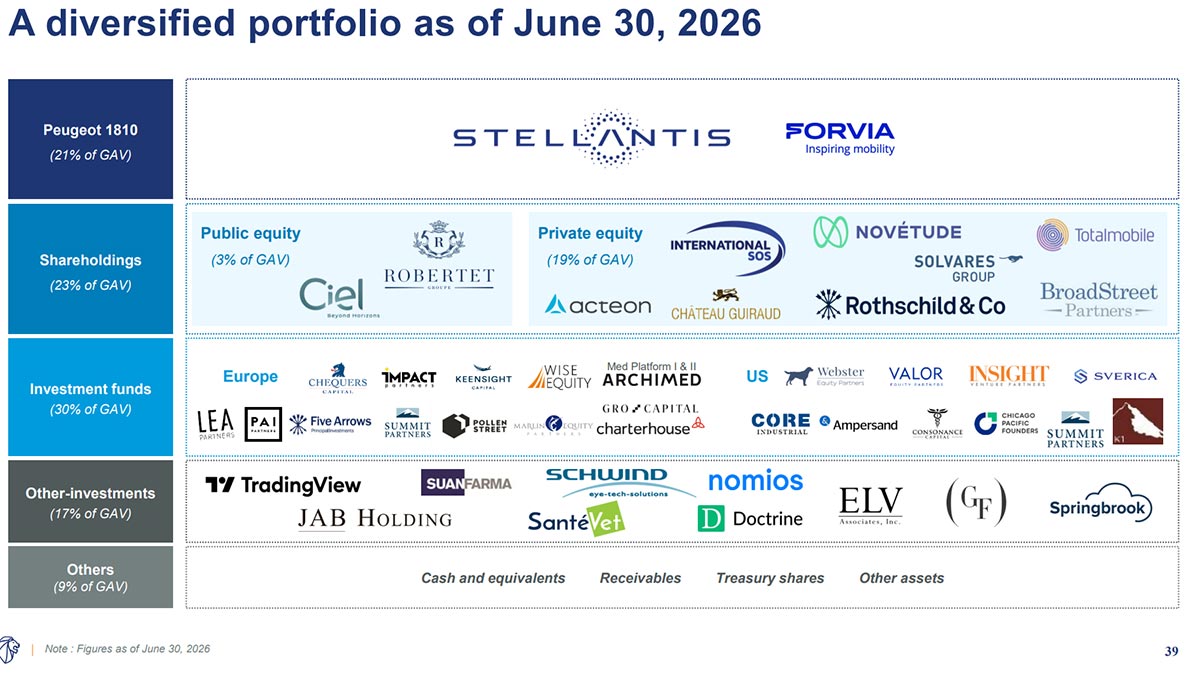
プジョー家にとって、その保有株式の価値は約55億ユーロからわずか7億3600万ユーロにまで下落した。.
一つ確かなことは、株式市場において、ステランティスがこれほどまでにルノーに接近したことはかつてなかったということだ。 そして、最高値から88 %近くも時価総額を失ったこの自動車大手は、今後、持続的に収益性を回復できることを投資家に納得させなければならない……とりわけ、アントニオ・フィローザ氏がすでに2027年のコスト上昇を予告していることを考えればなおさらである。.
 Japanese
 French
 English
 Italian
 Spanish
 German
 Dutch